El bolsillo no aguanta: la mora sobre las familias ya alcanza a uno de cada cuatro deudores y suma veintidós meses seguidos en alza
El crédito a las personas físicas trepó a 101,9 billones de pesos en agosto, con una deuda promedio de 4,9 millones por cabeza. La irregularidad en los pagos crece sin pausa, golpea más fuerte en las provincias del norte y se duplica en las fintech respecto de los bancos tradicionales, en un cuadro que vuelve a poner en el centro del debate la fragilidad del consumo y la falta de herramientas oficiales para amortiguarlo.
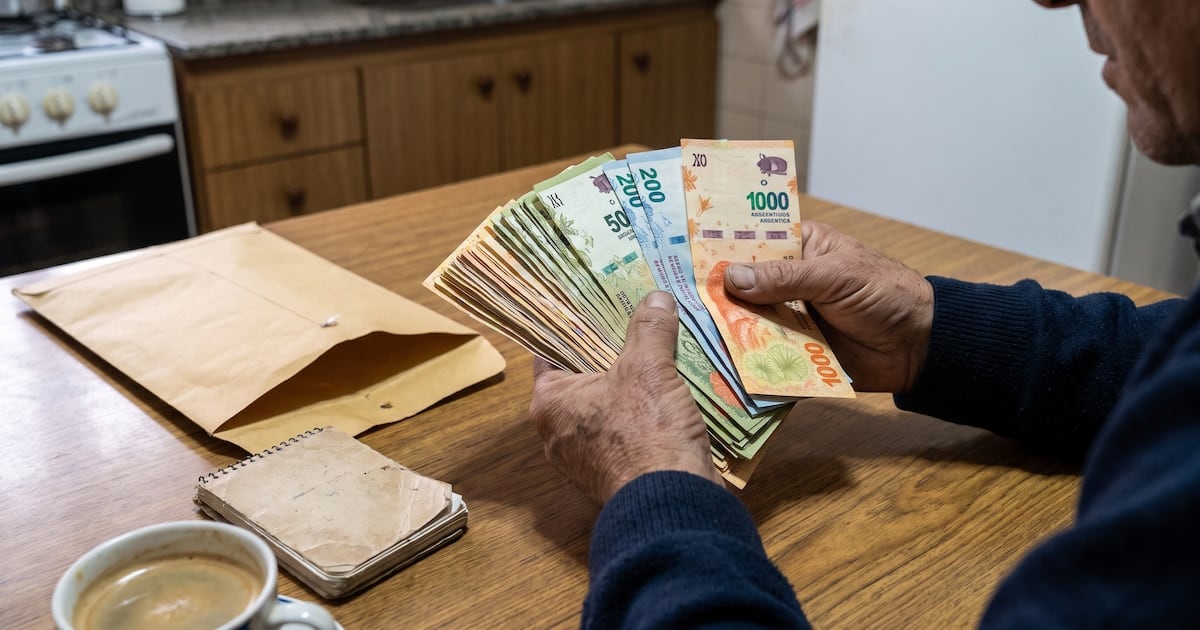
El termómetro del endeudamiento familiar volvió a encenderse en rojo durante agosto y la foto que dejó el último relevamiento de EcoGo y la Universidad Austral resulta, como mínimo, preocupante para cualquier argentino que mire con atención la película de su propia economía doméstica: el crédito total a personas físicas alcanzó los 101,9 billones de pesos, con una deuda promedio por persona de 4,9 millones, y lo más delicado es que la mora sobre los saldos encadenó su vigésimo segundo mes consecutivo de suba, una racha que ya no admite lecturas coyunturales ni argumentos pasajeros, porque lleva casi dos años instalada en la vida cotidiana de la calle, del almacén de barrio y de la cuota del auto que no cierra.
El mapa provincial, una Argentina partida en dos
Cuando uno se detiene provincia por provincia, lo que aparece es un país que parece dibujado con dos manos distintas, porque las brechas entre distritos son tan marcadas que cuesta creer que formen parte del mismo sistema financiero. En la punta de mayor endeudamiento promedio por deudor se ubica Tierra del Fuego, con 8,6 millones de pesos por persona, escoltada por la Ciudad de Buenos Aires, con 7,2 millones, y por Neuquén y Santa Cruz, que rondan los 6,9 millones cada una, mientras que en el otro extremo del ranking se acomodan Formosa, con 2,9 millones, Santiago del Estero, con 3 millones, y Misiones y San Juan, con 3,3 millones, una diferencia de casi tres veces entre la cabecera y la cola que, en la práctica, habla de accesos desiguales al crédito, de economías regionales con capacidades muy distintas para financiarse y de provincias donde la gente, directamente, ni siquiera llega a la puerta de un banco.
- Tierra del Fuego: 8,6 millones de deuda promedio por deudor y una mora del 24,2%.
- Ciudad de Buenos Aires: 7,2 millones por persona y la mora más baja entre los grandes distritos, 12,5%.
- Formosa: 2,9 millones por deudor, la menor deuda promedio del país, con una mora del 19,8%.
- La Rioja: mora del 26,2%, el récord nacional de irregularidad.
- La Pampa: mora del 9,6%, el piso del ranking, con una deuda promedio de 4,1 millones.
La mora, ese indicador que ya nadie puede mirar de costado
La irregularidad en los pagos, medida por monto, llegó al 18,4% del crédito total informado en agosto, con una suba de 0,3 puntos respecto de julio y de 9,8 puntos en la comparación interanual, una escalada que se viene sosteniendo desde hace casi dos años y que, en términos simples, significa que casi uno de cada cinco pesos prestados a las familias hoy está en situación de incumplimiento, un volumen que no se veía en las estadísticas oficiales desde los peores momentos de la crisis de 2024 y que, leído en conjunto con la cifra de personas, resulta todavía más elocuente: el 27% de los argentinos con deuda activa tenía al menos un saldo en mora, con un crecimiento de 0,3 puntos en el mes y de 8 puntos en el año, un dato que refleja que la pulseada entre ingresos y cuotas se está perdiendo en los hogares de a pie, en los barrios donde el salario no alcanza y donde la primera reacción, cuando falta la plata, es postergar el pago de la tarjeta o refinanciar el préstamo personal para que la pelota siga rodando.
El informe, además, introduce una distinción técnica que ayuda a leer el fenómeno sin engañarse con los promedios: la mora operativa, que deja afuera a los créditos ya considerados irrecuperables, se ubicó en 10,6% de la cartera y mostró una mejora de 0,4 puntos frente a julio, lo que sugiere que en la última parte del sistema todavía late cierta capacidad de recuperación, aunque el piso del 7,8% de préstamos calificados como irrecuperables muestra que una porción relevante de la deuda ya entró en una zona de la que no se vuelve sin quitas, refinanciaciones de largo plazo o, directamente, concursos y quiebras de personas humanas, un escenario que todavía no termina de explotar en la estadística pero que empieza a asomarse en los escritorios de los abogados comerciales del centro porteño.
Fintech versus bancos: la grieta también pasa por la billetera
El otro dato que el informe pone sobre la mesa y que, a mi entender, merece tanta atención como los promedios provinciales, es la diferencia entre los proveedores no financieros de crédito, básicamente las fintech, y el sistema financiero tradicional, porque mientras bancos y financieras acumulan una mora del 16,1% sobre 86,8 billones de pesos prestados, las plataformas digitales treparon al 31,7% de irregularidad sobre 15 billones de pesos, un volumen que, aunque representa apenas el 14,8% del stock total, crece a un ritmo mucho más rápido y concentra a un segmento de deudores que, en general, accede al crédito por fuera del sistema bancario, con tasas más altas, con menos requisitos y con una primera Mora que aparece apenas cae el ingreso, un combo que, en la Argentina de hoy, se repite en miles de hogares y que explica buena parte de la suba agregada que muestran las cifras.
Lo que se ve, en definitiva, es que el crédito a las familias dejó de ser una herramienta para proyectar consumo o para invertir en capital y se transformó, para una porción creciente de la población, en un puente para llegar a fin de mes, y cuando un puente se vuelve estructural, la pregunta que cabe hacerse, y que el Estado todavía no resolvió, es hasta dónde está dispuesto a acompañar a esa masa de deudores con tasas de referencia más bajas, con refinanciaciones compulsivas o con mecanismos de alivio que vayan más allá de los blanqueos esporádicos, porque los 101,9 billones de pesos de deuda y el 27% de personas con al menos un saldo irregular son, en realidad, la radiografía de un país que sigue viviendo del crédito caro y que, como tantas veces, termina pagando la cuenta en la puerta del supermercado y en la cola del banco, del surco al bolsillo.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Uno por uno, todos los descuentos para cargar nafta y gasoil en enero de 2025