La heladera no se prende: cuando el IVA marca la caída y el crédito se vuelve un lujo
Los datos de recaudación muestran que el comercio minorista sigue perdiendo terreno en términos reales, mientras el costo del financiamiento encarece las cuotas y crecen las empresas con deudas en el sistema bancario. Un recorrido por los números que están apretando el bolsillo de las familias y la cuenta de resultados de las PyMEs.
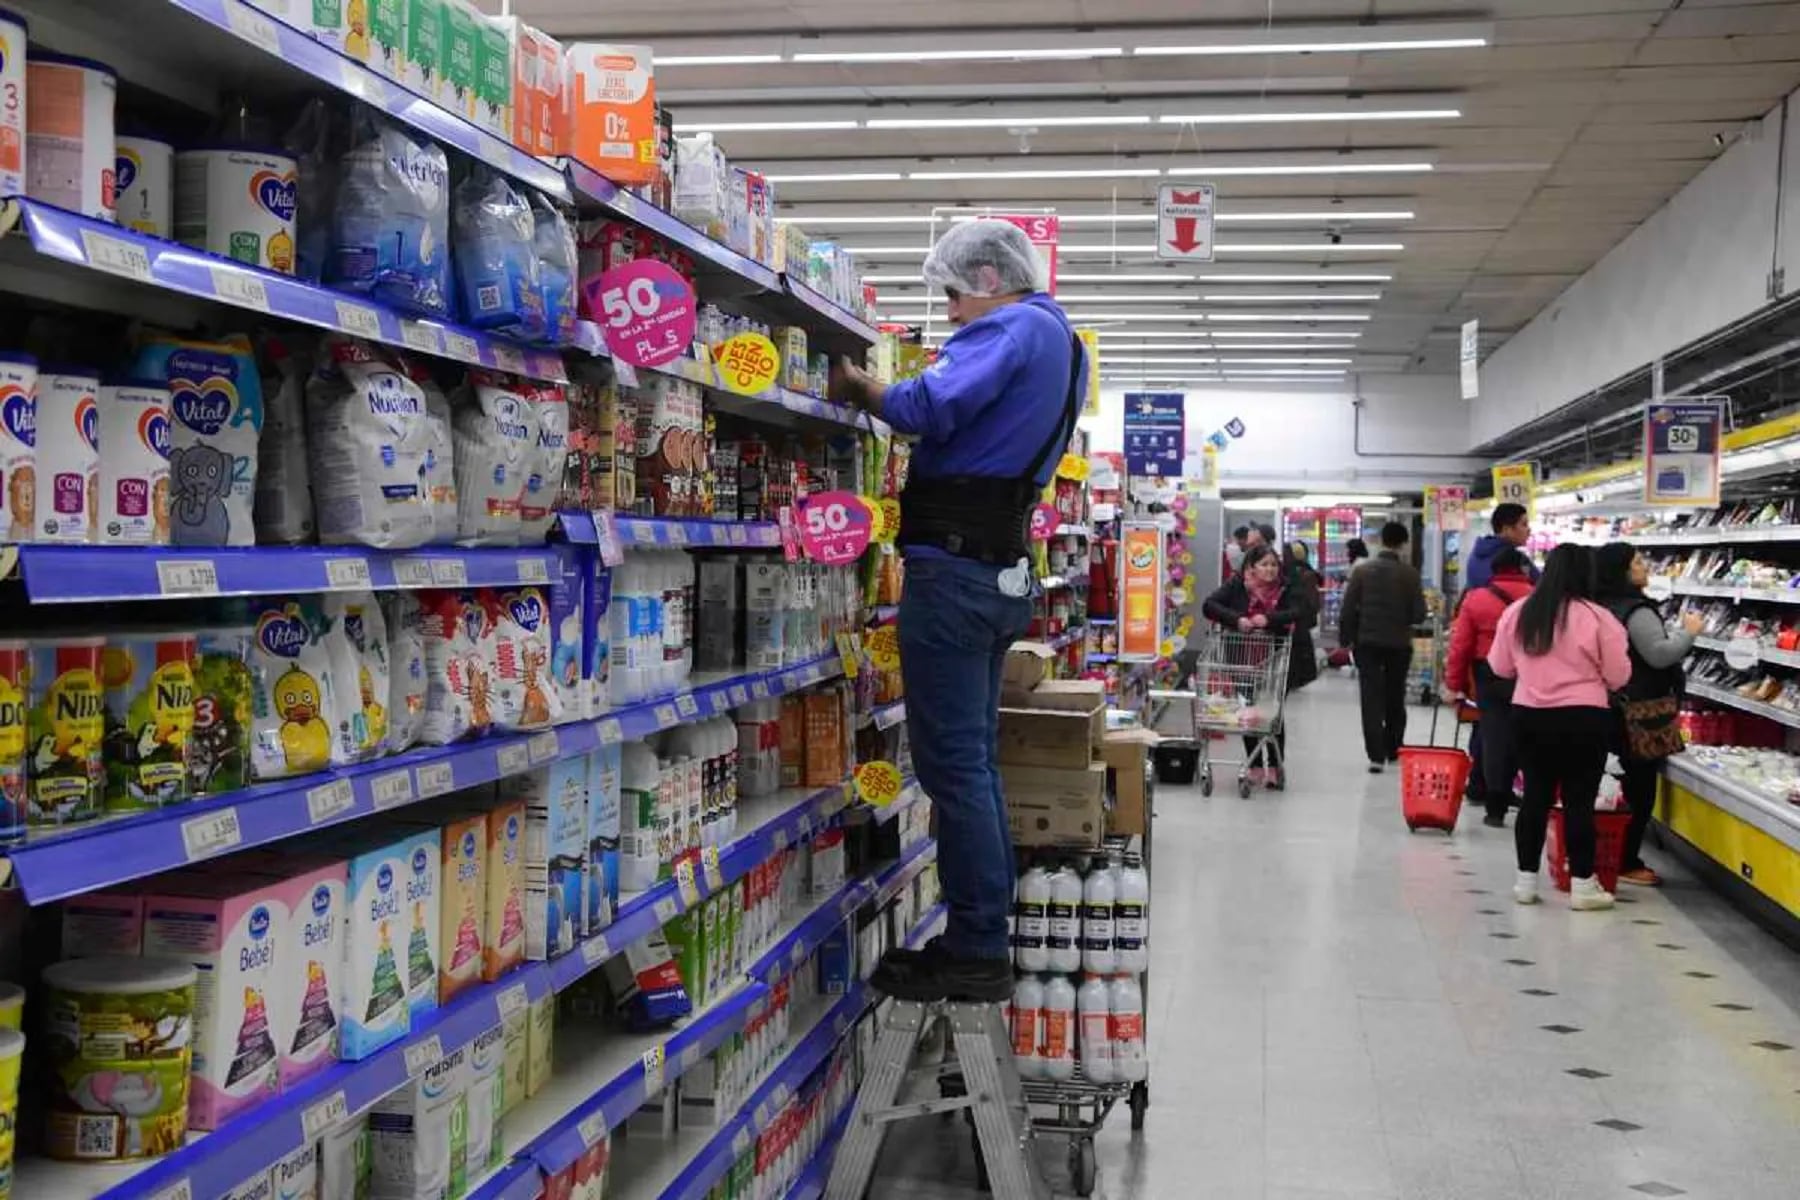
Vuelvo una vez más a sentarme frente al teclado con una noticia que, como buen marcador de la economía cotidiana, se lee mejor en la góndola del súper que en el panel de un analista: el consumo privado sigue sin levantar del piso, y esta vez el termómetro no lo marca un consultor sino el propio IVA, ese impuesto que se recauda casi en tiempo real y que, cuando cae en términos reales, está diciendo con todas las letras que la gente compra menos. Lo más delicado del cuadro es que a la pérdida de poder adquisitivo se le suma un crédito notablemente más caro, la combinación perfecta para postergar desde el cambio de una heladera hasta la decisión de tomar un préstamo para capital de trabajo en una PyME del conurbano o del interior productivo.
El dato que más me llamó la atención de los últimos reportes es el que mira al sistema financiero desde el lado de los incumplimientos: la cantidad de compañías clasificadas en situación diferente de la normal dentro del sistema bancario llegó a 58.982, un 53% más que doce meses atrás. Cuando uno lee ese número en frío, en una redacción porteña cualquiera, lo traduce rápido en castellano: hay miles de empresas que ya no pagan como deberían, y eso es la antesala de decisiones que se postergan, de inversiones que no se hacen y de empleos que no se generan.
Cuotas más pesadas y decisiones que se postergan
Las tasas de interés reales positivas encarecieron el financiamiento tanto para las familias como para las firmas. Quien hoy piensa en pagar en doce cuotas un electrodoméstico, sacar un préstamo personal o financiar un auto usado enfrenta una matemática que lo invita a pensarlo dos veces. Esa misma lógica se repite en la otra punta de la cadena, donde un gerente de PyME evalúa si le conviene endeudarse para reponer stock, sumar un turno o mantener la planta ocupada. En ambos casos, la respuesta tiende a ser la misma: esperar.
- El IVA minorista continúa perdiendo terreno en términos reales y refleja el deterioro del consumo.
- Las tasas reales positivas encarecen las cuotas con tarjeta, los préstamos personales y la financiación de bienes durables.
- La cantidad de empresas en situación irregular dentro del sistema bancario saltó 53% interanual, hasta 58.982 firmas.
- Las familias compraron USD 36.500 millones en los últimos dieciocho meses, por encima del saldo comercial de USD 29.132 millones.
- El dólar barato abarató importaciones y turismo al exterior, pero presionó sobre la competitividad de la industria y las economías regionales.
En ese listado sobresale una película que vale la pena mirar con detenimiento: en los últimos dieciocho meses, las personas compraron 36.500 millones de dólares, mientras que el saldo de la balanza comercial del mismo período alcanzó 29.132 millones de dólares. La diferencia muestra, sin rodeos, que la demanda privada de divisas superó lo que generó el intercambio comercial, una señal que se lee en las cuevas, en las casas de cambio y en la cuenta de quien sabe que el peso se defaultea más rápido de lo que se gana.
El ajuste que se siente en la calle, no en el PowerPoint
La combinación de consumo deprimido, crédito caro y mayor morosidad empresarial configura un escenario donde los costos del ajuste se perciben con claridad en el día a día. No hace falta abrir un informe tecnocrático para advertirlo: alcanza con hablar un rato con cualquier almacenero de Morón, con un comerciante de Bahía Blanca o con un productor tambero que está viendo cómo el margen se le evapora mientras el Banco Central le sube la tasa. La pregunta que sobrevuela cualquier mesa de café es cuánto tiempo más puede sostenerse esta presión sobre el bolsillo antes de que el consumo encuentre un piso y empiece, de una vez por todas, a recuperarse.
“La gente compra menos porque el poder adquisitivo no alcanzó a recomponerse al ritmo de los precios, y porque el crédito disponible se volvió más caro.”Lectura del termómetro del IVA
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Así quedó el sueldo de Empleado de Comercio de febrero 2025, según cada categoría, tras el incremento
Diferencias entre CFK, Kicillof y Massa complican un acuerdo electoral en Buenos Aires