La industria volvió a operar con más del 40 por ciento de su capacidad sin uso y la recuperación queda lejos del año pasado
El INDEC marcó 58,5% de utilización de la capacidad instalada en agosto, apenas tres décimas arriba de julio pero 1,1 puntos por debajo de igual mes de 2025. La metalmecánica volvió a ser el sector más golpeado, mientras que alimentos y bebidas se mantuvo como el bloque de mayor peso dentro de la manufactura.
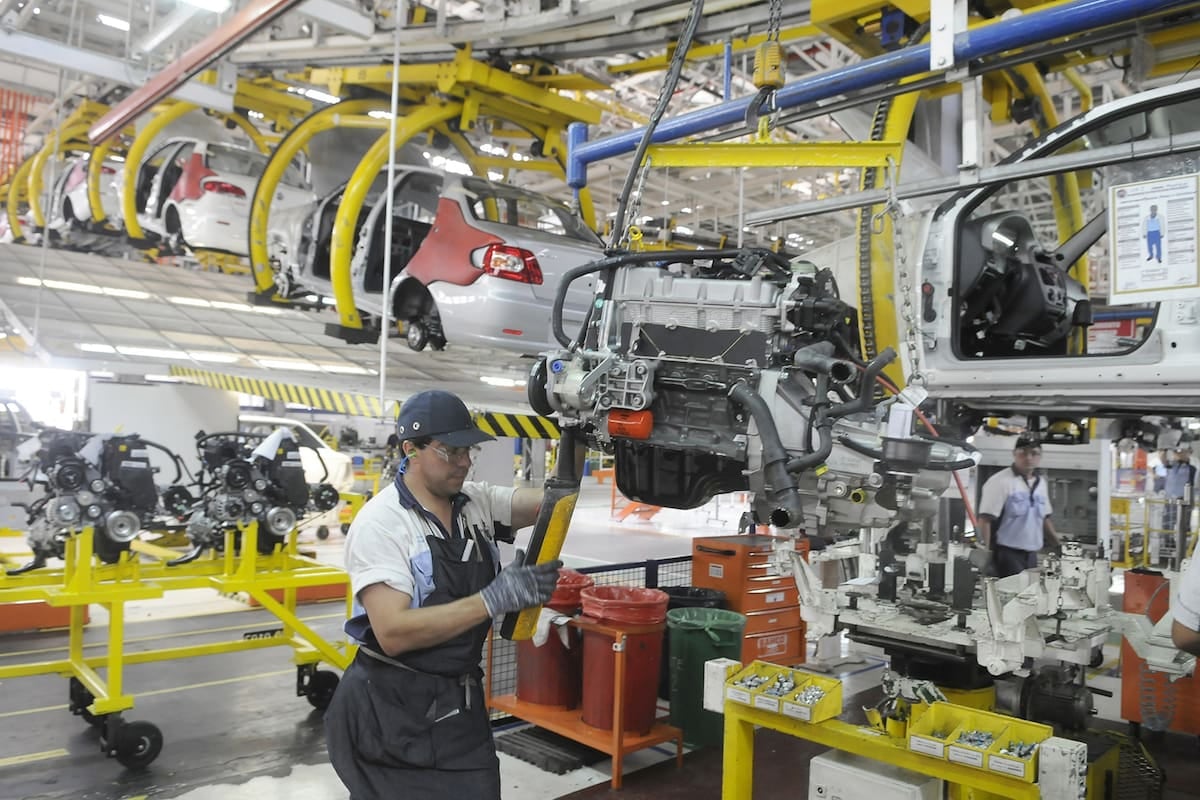
Arrancamos por la pizarra del INDEC, porque la pizarra manda: la industria manufacturera de Argentina operó en agosto al 58,5 por ciento de su capacidad instalada, apenas tres décimas por encima del 58,2 por ciento de julio y 1,1 puntos por debajo del 59,6 por ciento que había registrado en igual mes de 2025, de modo que más del 40 por ciento de las fábricas del país permaneció ociosa y la recuperación mensual luce, como mínimo, demasiado tímida si se la compara con la foto interanual.
Sectores que traccionan y sectores que siguen frenados
El indicador se construye a partir de un relevamiento que el INDEC realiza sobre un panel estable de entre 600 y 700 empresas manufactureras, una muestra suficientemente amplia como para que el dato funcione como termómetro de cabecera del parque fabril y como señal de alerta cuando la capacidad ociosa se enquista mes tras mes, tal como viene ocurriendo en buena parte de este 2025, y por eso insisto en que la cifra de agosto no es un tropezón aislado sino la continuidad de un piso que se sostiene desde hace varios meses.
En el extremo más alto del ranking volvió a quedar la refinación de petróleo, con un 88,8 por ciento de uso de su capacidad frente al 86,1 por ciento de un año atrás, un salto que el propio organismo explicó por un mayor procesamiento de crudo; inmediatamente detrás se ubicaron las industrias metálicas básicas, con el 70,1 por ciento, alimentos y bebidas con el 66,4 por ciento, sustancias y productos químicos con el 65,2 por ciento y papel y cartón con el 61,3 por ciento, en una performance que confirma la lógica de los sectores vinculados a commodities y a bienes de consumo masivo como los grandes responsables de sostener el promedio general.
- Refinación de petróleo: 88,8% (vs. 86,1% en agosto de 2025).
- Industrias metálicas básicas: 70,1% de uso de capacidad.
- Alimentos y bebidas: 66,4%, el bloque de mayor peso dentro de la manufactura.
- Sustancias y productos químicos: 65,2% (había estado en 60,1% un año antes).
- Papel y cartón: 61,3% de utilización.
- Productos minerales no metálicos (cemento y vidrio): 54,5%.
- Industria automotriz: 46,2% (vs. 53,3% en agosto de 2025).
- Metalmecánica excluida automotriz: 35,9% (vs. 44,6% en agosto de 2025).
Los sectores de consumo, los más golpeados
El punto más preocupante sigue siendo la dispersion interna: los bienes de consumo, que son los que más rápido reflejan lo que pasa en los hogares, mostraron los peores registros. La metalmecánica excluida la automotriz operó apenas al 35,9 por ciento de su capacidad, contra el 44,6 por ciento de agosto de 2025, una caída que el INDEC atribuyó principalmente al derrumbe en la fabricación de maquinaria agropecuaria, con una baja interanual del 37,9 por ciento, y de electrodomésticos, con una caída del 28 por ciento, dos rubros que históricamente arrastran a las economías regionales del interior y que, cuando se apagan, golpean de lleno a talleres proveedores y a pueblos enteros que viven del surco a la planta y de la planta al puerto.
“Una eventual recuperación del consumo se va a absorber primero con la capacidad ociosa que ya está parada en las plantas antes que con nueva inversión o con nuevas dotaciones de personal.”Tomás Amerio, economista
La industria automotriz acompañó la tendencia negativa: pasó del 53,3 por ciento de uso en agosto de 2025 al 46,2 por ciento de agosto de este año, en línea con una menor producción de vehículos por parte de las terminales instaladas en el país, un dato que vuelve a encender la alarma en la cadena de autopartistas, muchos de ellos pyme, que en las últimas ruedas del año trabajan con turnos reducidos y con suspensiones rotativas. Los productos minerales no metálicos, donde se contabilizan cemento, vidrio y cerámica, cerraron al 54,5 por ciento, cuatro puntos por debajo del nivel de agosto del año anterior, lo que completa un cuadro en el que la construcción, tanto pública como privada, sigue sin traccionar demanda relevante para la industria.
El bloque de alimentos y bebidas, uno de los de mayor peso dentro de la manufactura, se mantuvo prácticamente estable, en un nivel cercano al 66,4 por ciento de capacidad utilizada, con una variación interanual que el INDEC describió como prácticamente nula, lo que deja a este sector como sostén principal del promedio general y, a la vez, como señal de que el consumo masivo de la canasta básica todavía no termina de recuperarse, pese a los intentos oficiales por relanzar el poder adquisitivo. El pico del año se había registrado en abril, con un 59,9 por ciento, y desde entonces el indicador viene moviéndose en una banda estrecha entre el 58 y el 59 por ciento, sin conseguir quebrar el piso de los sesenta puntos y sin señales firmes de aceleración hacia adelante.
Mientras la pizarra del INDEC muestre más del 40 por ciento de las fábricas sin producir, el debate serio que el sector privado viene planteando pasa por saber qué va a hacer el Gobierno nacional con los dólares que faltan para importar bienes de capital, qué tratamiento va a darle al costo energético que paga la industria en las economías regionales y, sobre todo, cómo piensa reactivar la cadena de pagos que va del campo a la fábrica y de la fábrica al puerto, porque si la recuperación que algunos imaginan termina absorbiéndose con capacidad ociosa, como advierte el economista Tomás Amerio, el efecto neto será nulo en materia de inversión y de empleo, y el Estado, una vez más, habrá dejado pasar la oportunidad de transformar un amague de repunte en una verdadera política de reindustrialización del interior productivo, desde el surco al buque.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Financiamiento empresarial en baja: impacto de la suba de tasas tras 15 meses de crecimiento