El billete retrocede a $1.535 en el Nación y el Central vuelve a sumar reservas tras dos semanas alcistas
La pizarra del Banco Nación mostró este martes el valor más bajo desde el 23 de septiembre, mientras el blue se sostiene por encima de la cotización oficial. Las reservas brutas se acercan otra vez a los USD 50.000 millones, impulsadas por la suba del oro, y el plazo fijo a 30 días paga hasta 23,5% anual.
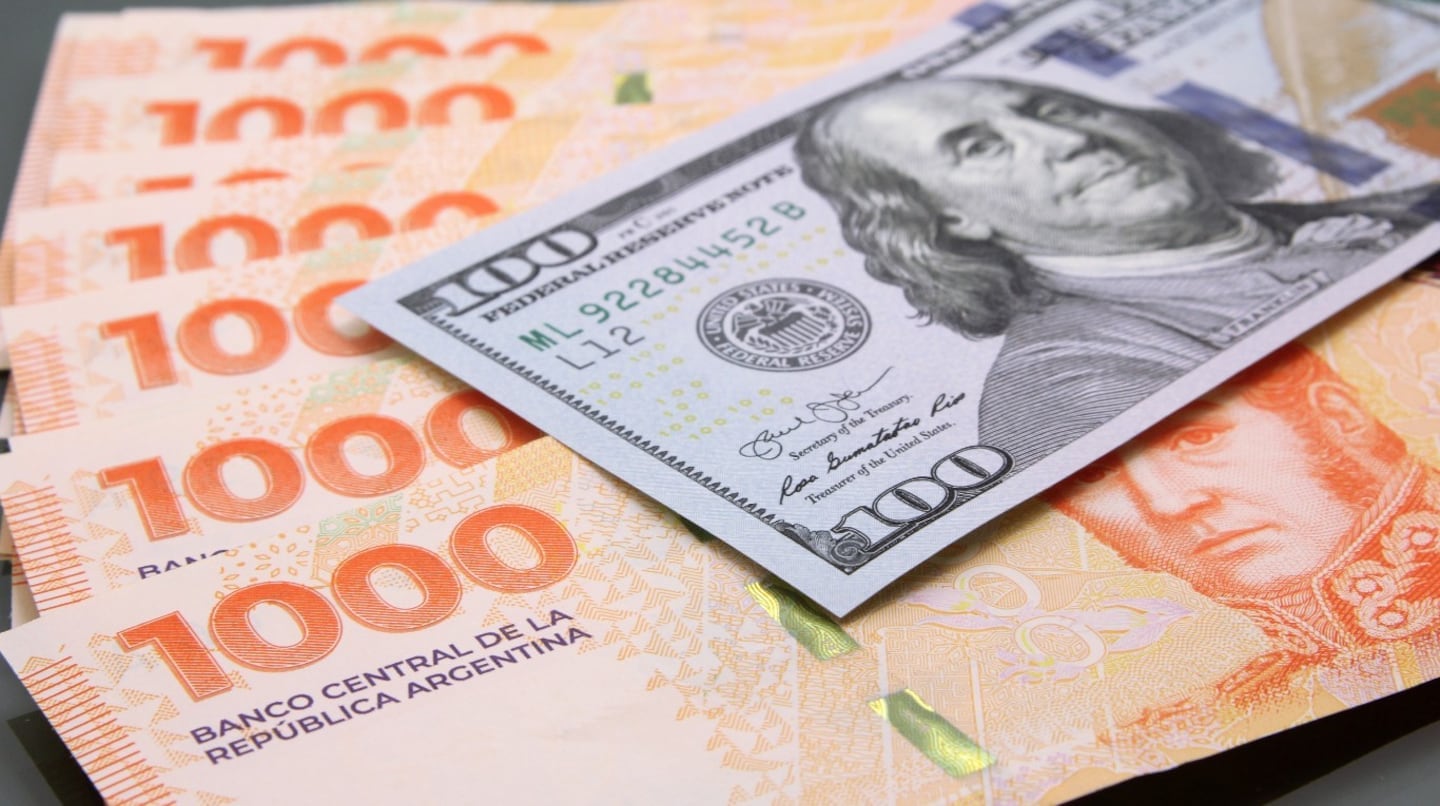
Este martes la pizarra del Banco Nación amaneció con una señal que hacía rato no veíamos en las ventanillas del centro y del conurbano: el dólar para la venta al público se acomodó en $1.535, un valor que no se registraba desde el 23 de septiembre y que devuelve algo de aire al bolsillo de quienes necesitan comprar para gasto o para ahorro. En el promedio de las entidades financieras que releva el Banco Central de la República Argentina, la cotización minorista cerró en $1.537,18 para la venta y en $1.483,80 para la compra, un diferencial que sigue siendo estrecho pero que, en términos relativos, hoy le pone un piso más amigable al precio que mira la gente cada mañana antes de salir a trabajar.
El mayorista consolida la segunda semana de baja
En el segmento donde se mueven las empresas importadoras, los exportadores de granos y los grandes operadores, la divisa cerró la última rueda en $1.517, apenas $1,50 por encima de la jornada anterior (0,1%) y con un volumen negociado en el mercado de contado que superó los USD 655 millones, por encima de las ruedas previas. Esa segunda semana consecutiva de baja en el mayorista es la lectura que más miro desde hace tiempo: significa que el flujo de dólares del campo, sumado a la intervención regulada del Banco Central, está empezando a ordenar una plaza que venía más tensa de lo que muchos querían admitir.
En la calle, en tanto, el mercado informal acompañó la tendencia con un movimiento moderado: el llamado dólar blue se ubica este martes en $1.550, apenas $15 por encima del valor oficial al público, una brecha que se viene comprimiendo desde hace varias semanas y que muestra a las claras cómo la diferencia entre pizarra y cueva dejó de ser el termómetro de ruido que supo ser durante tantos meses.
Reservas cerca de los USD 50.000 millones, con el oro como aliado
El otro dato que no me puedo sacar de la cabeza es el de las reservas internacionales brutas del Banco Central: en la última jornada subieron USD 380 millones y se ubicaron en USD 49.701 millones, el stock más alto desde el 17 de septiembre. No es un número caprichoso, sino la resultante de varios factores que se vienen sumando en las últimas ruedas. Por un lado, el oro avanzó 1,4% y se posicionó en USD 4.218,10 la onza en los mercados internacionales, lo que le inyectó liquidez adicional a la autoridad monetaria por la valorización de los lingotes que el BCRA mantiene en sus arcas. Por el otro, en su operación del día el Banco Central compró USD 69 millones, equivalentes al 10,5% de la oferta disponible en el mercado de contado, lo que muestra que la entidad volvió a quedarse con una porción nada despreciable de los dólares que circularon por la rueda.
Para los que estamos del lado de los exportadores y de los puertos, este combo es una caricia esperada: precio internacional firme, brecha calmo, cosecha gruesa en pleno ingreso y un Banco Central que recompra a buen ritmo. Lo dijo esta mañana el camionero Rubén Arias, que ayer descargó en la zona de Timbúes: "cuando la pizarra se queda quieta y el Central compra, uno planifica los fletes con otra cabeza; no es que cambien las tarifas, pero al menos cambia la conversación con el patrón".
Plazo fijo a 30 días: hasta 23,5% anual y qué capital hace falta para juntar $100.000
- Las principales entidades del sistema financiero ofrecen plazos fijos a 30 días con tasas que escalan hasta 23,5% anual en algunos bancos públicos y privados de primera línea.
- A ese rendimiento máximo, para obtener $100.000 de intereses en un mes hay que inmovilizar alrededor de $5,2 millones de pesos por treinta días.
- En el otro extremo, con las tasas más bajas que hoy se ofrecen en el sistema, el capital necesario para llegar a los mismos $100.000 de renta trepa por encima de $7,6 millones.
- La diferencia entre la mejor y la peor tasa implica una brecha de más de $2,4 millones en el monto a depositar para un inversor minorista que busca exactamente la misma ganancia.
- Para el ahorrista de a pie, la cuenta es simple: mientras el dólar mayorista muestre tendencia a la baja, el plazo fijo en pesos gana atractivo relativo, porque la tasa real empieza a superar la devaluación esperada del mes.
La pregunta que me queda dando vueltas, y que cada mañana aparece en el mostrador de las sucursales del centro, es la siguiente: con el dólar retrocediendo, las reservas recomponiéndose y la tasa en pesos sostenida en niveles altos, ¿le conviene al ahorrista común refugiarse en un plazo fijo a 30 días o seguir dolarizándose aunque sea con montos chicos? Lo cierto es que, por ahora, el escenario recompone márgenes para quienes producen y exportan del surco al buque, pero todavía deja varios temas por resolver del lado del Estado: la deuda comercial con los proveedores, el cronograma de acumulación de reservas por encima de los USD 50.000 millones y la discusión sobre si esta calma cambiaria llegó para quedarse o es apenas una pausa antes de la próxima pulseada.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Contrastes económicos: cae la pobreza, sube el dólar y se dispara el riesgo país
El aumento del dólar eliminó utilidades del carry trade y presiona la banda
Por menos de $10.000: cuáles son los cortes de carne más baratos, según un carnicero