El sector textil acumula un derrumbe del 22,6% en lo que va del año y se consolida como el eslabón más golpeado de la industria
La producción retrocede a niveles que el sector no registraba desde la salida de la pandemia, con la capacidad instalada funcionando a menos de la mitad y una pérdida de 28.322 puestos formales desde diciembre de 2023. El segmento de tejidos y acabados lidera la contracción, mientras el consumo se retrae más que en cualquier crisis previa.
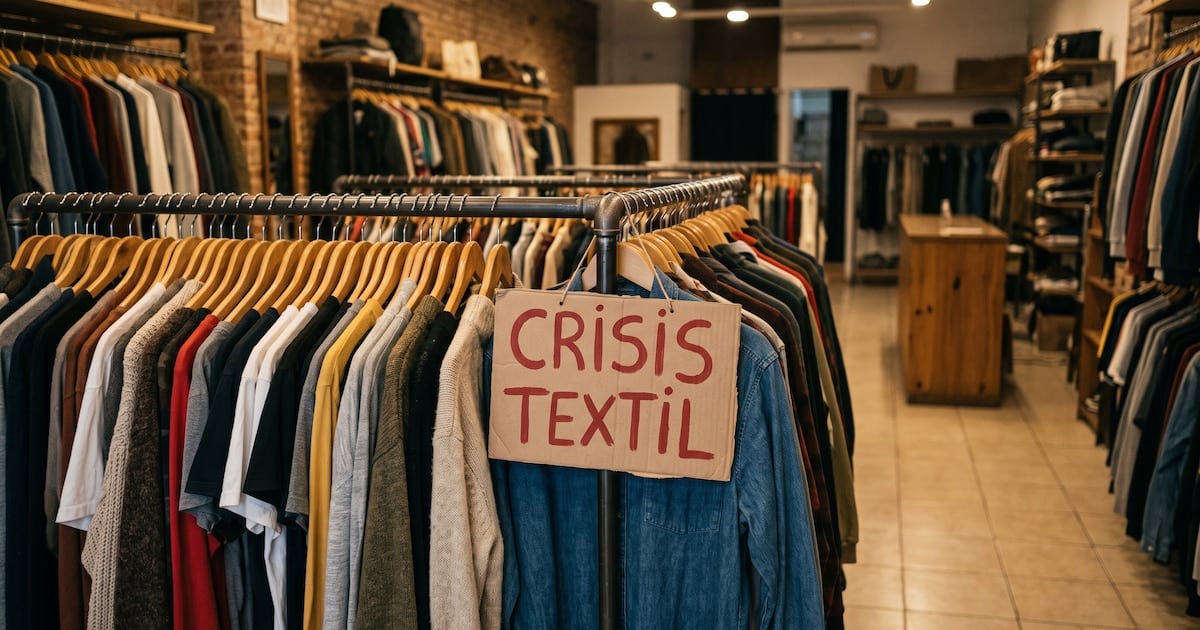
La industria textil atraviesa en 2026 su peor momento en más de dos décadas. Entre enero y julio, la producción acumulada cayó 22,6% frente al mismo período del año anterior, según los registros de la Federación de Industrias Textiles Argentinas (FITA). Solo en julio, la baja interanual fue de 13%, una variación que multiplica por casi nueve el retroceso promedio de la industria manufacturera en su conjunto.
El dato duro del mes lo aporta la capacidad instalada: en julio, las plantas del rubro operaron al 45,3%, 12,9 puntos por debajo del promedio del resto de la industria, que alcanzó el 58,2%. Desde 2024, el sector se mueve en una franja de entre 30% y 50% de aprovechamiento, cuando en 2023 oscilaba entre 50% y 60%. Vamos a los números: el segmento más comprometido es el de tejidos y acabados, con una contracción acumulada de 35,1% en los primeros siete meses del año.
Empleo y empresas: el ajuste que no se detiene
El empleo formal del complejo textil, confección, cuero y calzado se redujo a 92.531 puestos en junio, lo que implica 1.284 trabajadores menos que en mayo y 16.536 menos en la comparación interanual. Desde diciembre de 2023, el saldo neto acumula 28.322 empleos perdidos. Se trata de un dato elocuente: el sector explica alrededor del 50% de los puestos que la industria pierde cada mes, pese a representar apenas el 8,4% del empleo industrial total.
El recorte también se observa en la cantidad de establecimientos. En junio operaban 4.282 unidades entre textiles y confección, 517 menos que un año antes. Desde diciembre de 2023 cerraron 770 locales, y el 67% de esos cierres se concentró en los últimos doce meses.
- Producción acumulada enero-julio 2026: -22,6% interanual.
- Variación de julio: -13% frente a julio de 2025.
- Tejidos y acabados: -35,1% acumulado.
- Capacidad instalada en julio: 45,3% (promedio industria: 58,2%).
- Empleo formal textil-confección-cuero-calzado en junio: 92.531 puestos.
- Puestos perdidos desde diciembre de 2023: 28.322.
- Establecimientos cerrados desde diciembre de 2023: 770.
La lectura de los empresarios: un cuadro sin antecedentes recientes
“Con las crisis fuertes que hubo, el consumo nunca disminuyó a los niveles que ha disminuido en este momento, por lo menos en el área textil. En todas esas, se salió adelante en corto tiempo; en esta, no.”Ricardo Kuchikian, presidente de Cocot Dufour
Kuchikian, al frente de la firma Cocot Dufour, calificó el momento como el peor desde la fundación de la empresa, por encima incluso de etapas atravesadas durante hiperinflaciones pasadas y la pandemia. Para el empresario, la raíz del problema es la caída del consumo, y advirtió sobre los límites que enfrenta el sector para compensar la debilidad de la demanda con ajustes internos. Cuando no hay consumo, explicó, la creatividad empresaria suele rendir frutos magros. El cuadro que describió coincide con los registros: la demanda agregada no muestra la recuperación rápida que caracterizó a crisis anteriores, y el sector opera con la mitad de su capacidad ociosa como piso, no como excepción.
Qué le cambia al bolsillo rosarino
La contracción del textil se traduce, para los consumidores, en menos oferta en las góndolas y en las vidrieras, con una mayor presencia de productos importados que ocupan el espacio que las fábricas locales no logran sostener. El cierre de establecimientos y la pérdida de empleo impactan en las ciudades con tradición textil, donde la cadena productiva incluye desde talleres de confección hasta proveedores de hilados y maquinaria. En el corto plazo, la menor producción interna tiende a reflejarse en precios sostenidos por el componente importado y en una oferta de marcas que se concentra, con menos opciones de diseño local y, en muchos casos, con prendas de menor rotación. La magnitud del derrumbe sugiere que la recomposición, cuando llegue, gradual y atada a la recuperación del consumo masivo.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El mercado automotor rosarino cierra septiembre con un repunte mensual que no alcanza para revertir la caída anual